Raty 0%? Koszt może kryć się gdzie indziej
Cena telewizora podzielona na 20 równych części wygląda niewinnie, zwłaszcza gdy sklep zapewnia, że oddajesz dokładnie tyle, ile pożyczasz. Hasło raty 0 procent ukryte koszty nie oznacza jednak, że każda oferta ratalna zawiera dodatkowe opłaty. Oznacza, że przed podpisaniem umowy trzeba sprawdzić nie tylko oprocentowanie, ale również RRSO, całkowitą kwotę do zapłaty, cenę produktu, usługi dodatkowe i warunki promocji. Ten poradnik pokazuje, gdzie może pojawić się koszt i jak ocenić ofertę bez znajomości bankowych procedur.
Raty 0 procent i ukryte koszty
Prawdziwe raty 0% są możliwe. Jeżeli cena gotówkowa produktu wynosi 3000 zł, kredyt pokrywa 3000 zł, a suma wszystkich rat również wynosi 3000 zł, finansowanie może faktycznie nie kosztować klienta ani złotówki. W dokumentach powinno się wtedy pojawić RRSO 0%, brak prowizji i brak obowiązkowych usług dodatkowych.
Przed podpisaniem umowy wykonaj pięć sprawdzeń:
- Porównaj cenę produktu z cenami w innych sklepach.
- Odczytaj RRSO, a nie tylko oprocentowanie nominalne.
- Sprawdź całkowitą kwotę do zapłaty.
- Zapytaj, czy ubezpieczenie, karta lub pakiet usług są obowiązkowe.
- Porównaj sumę rat z ceną gotówkową.
Jeżeli wszystkie wartości się zgadzają, a dodatki są dobrowolne, oferta może być rzeczywiście darmowa. Jeżeli sprzedawca unika podania całkowitej kwoty do zapłaty lub sugeruje, że „system wymaga” dodatkowej usługi, warto przerwać zakup i spokojnie przeczytać dokumenty.
Gdzie mogą pojawić się koszty rat 0%?
Samo oprocentowanie nie opisuje całej umowy. Kredyt może mieć oprocentowanie nominalne 0%, a mimo tego kosztować, jeśli dochodzi prowizja, opłata przygotowawcza, płatne ubezpieczenie lub inny obowiązkowy produkt.
Raty 0 procent, ukryte koszty i znaczenie RRSO
RRSO, czyli rzeczywista roczna stopa oprocentowania, ma ułatwiać porównanie kredytów. Uwzględnia nie tylko odsetki, lecz także koszty, które konsument musi ponieść w związku z umową, o ile kredytodawca je zna.
W typowej, rzeczywiście bezpłatnej ofercie powinno być:
- Oprocentowanie nominalne: 0%.
- Prowizja: 0 zł.
- RRSO: 0%.
- Całkowity koszt kredytu: 0 zł.
- Całkowita kwota do zapłaty: taka sama jak kwota kredytu.
- Brak obowiązkowego płatnego ubezpieczenia.
Samo hasło „20 rat 0%” na banerze nie wystarcza. Najważniejsze liczby znajdują się w formularzu informacyjnym i umowie kredytowej.
Ubezpieczenie do kredytu
Sprzedawca może zaproponować ubezpieczenie spłaty na wypadek utraty pracy, choroby, hospitalizacji albo śmierci. Taka ochrona nie musi być czymś złym, ale klient powinien wiedzieć:
- Czy polisa jest obowiązkowa.
- Ile kosztuje miesięcznie lub łącznie.
- Jakie zdarzenia rzeczywiście obejmuje.
- Jakie ma wyłączenia odpowiedzialności.
- Czy można z niej zrezygnować.
- Czy rezygnacja wpływa na warunki kredytu.
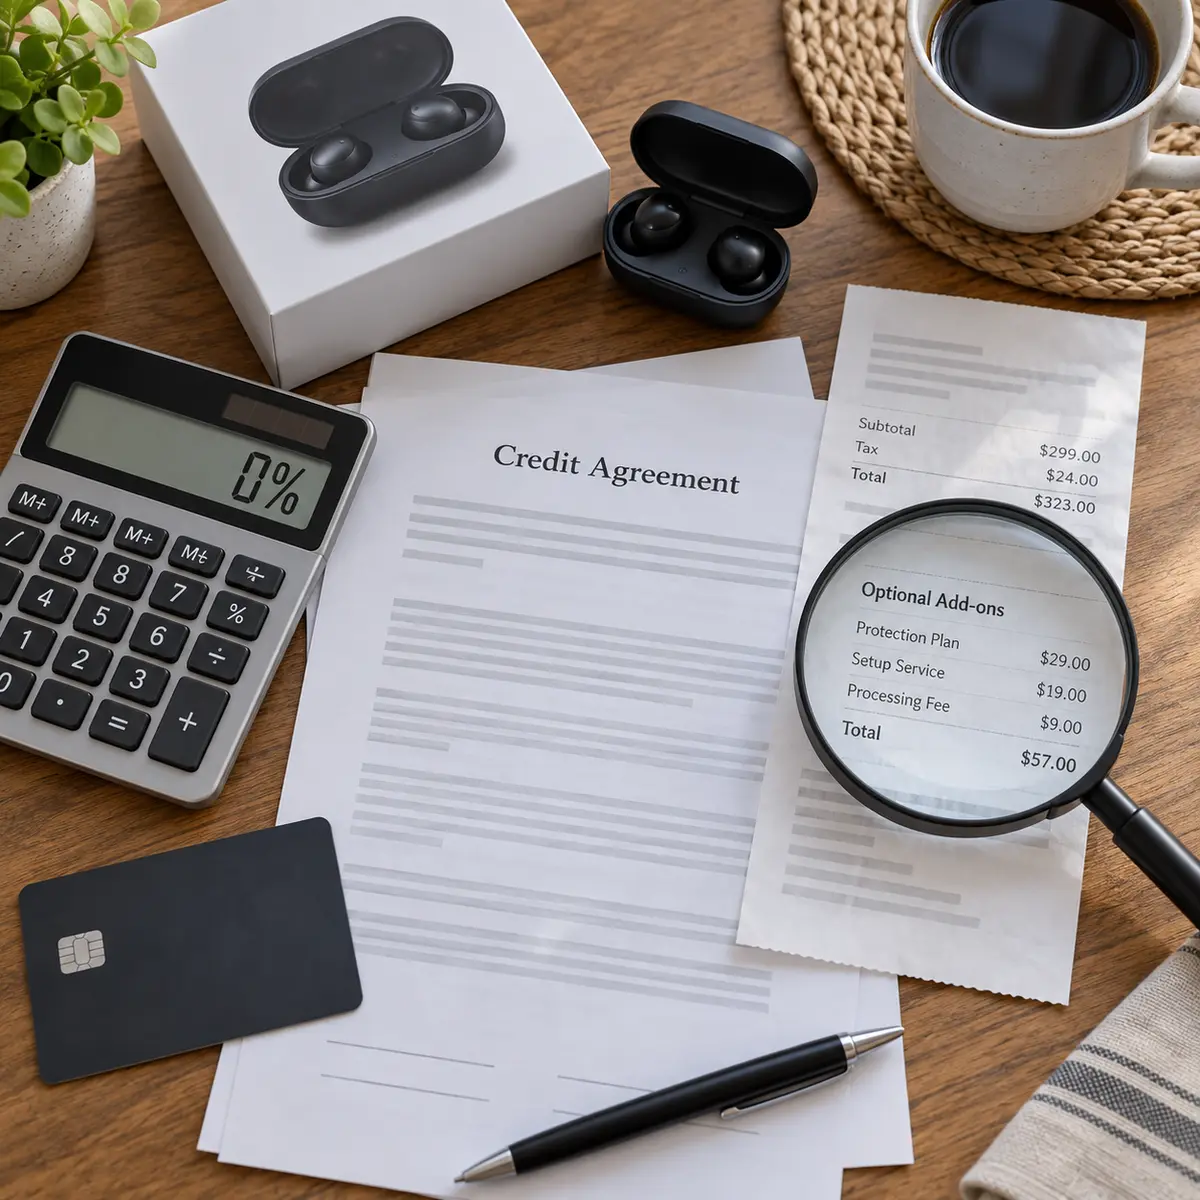
Przykład: sprzęt kosztuje 2400 zł i jest rozłożony na 20 rat po 120 zł. Jeżeli do każdej raty dochodzi 9 zł składki, łącznie klient zapłaci 2580 zł. Finansowanie nie kosztuje formalnie nic, ale dodatkowa usługa zwiększa wydatek o 180 zł.
To właśnie sytuacja, w której wyszukiwana fraza raty 0 procent ukryte koszty dobrze opisuje obawę konsumenta. Koszt nie musi znajdować się w oprocentowaniu — może powstać obok samego kredytu.
Karta kredytowa lub rachunek
Czasami finansowanie wiąże się z otwarciem karty, limitu odnawialnego albo dodatkowego rachunku. Sama umowa ratalna może być bezpłatna, ale późniejsze korzystanie z produktu finansowego może generować opłaty.
Sprawdź:
- Czy karta jest częścią umowy.
- Czy jej wydanie i prowadzenie są bezpłatne.
- Czy brak transakcji powoduje opłatę.
- Jak zrezygnować z karty po spłacie rat.
- Czy limit pozostanie aktywny.
- Czy bank pobiera opłatę za papierowe zestawienie lub monit.
Nie zakładaj, że spłata ostatniej raty automatycznie zamknie dodatkowy produkt.
Przedłużona gwarancja i płatne pakiety
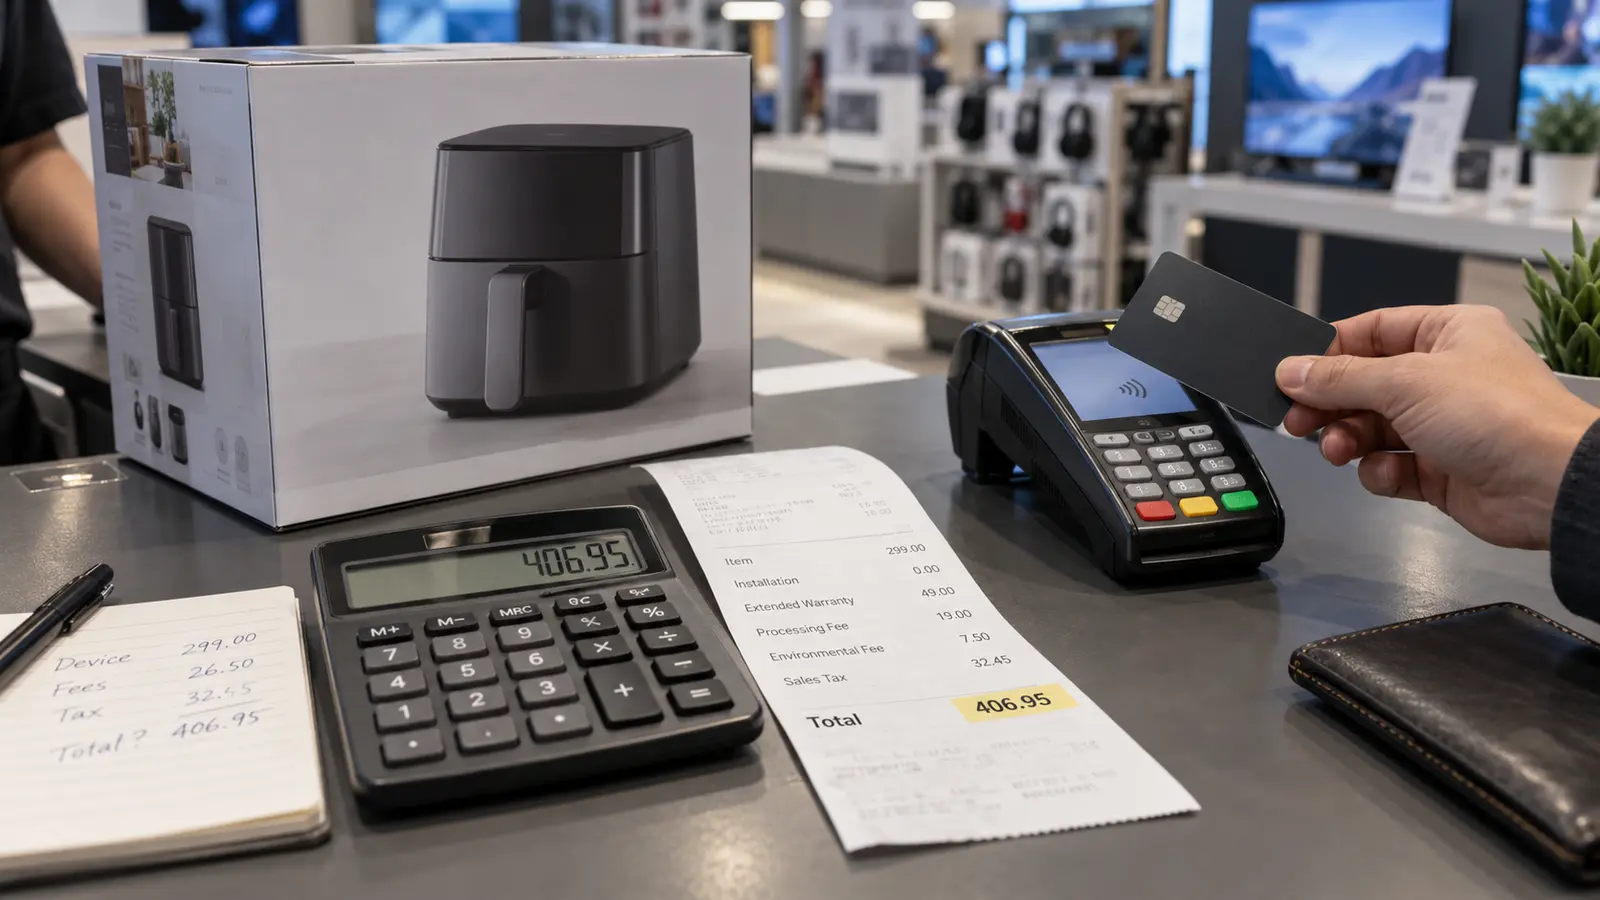
Przedłużona ochrona sprzętu, konfiguracja urządzenia, transport premium czy pakiet serwisowy mogą zostać doliczone do finansowanej kwoty. Rata nadal może mieć oprocentowanie 0%, ale klient spłaca produkt droższy o kilkaset złotych.
Najważniejsze pytanie brzmi: ile kosztowałby ten sam zakup bez dodatków i bez finansowania?
Jeżeli telewizor kosztuje 3500 zł, ale umowa obejmuje jeszcze pakiet ochronny za 500 zł, kwota kredytu wyniesie 4000 zł. Bank może nie naliczyć odsetek, lecz domowy budżet zostanie obciążony dodatkowym wydatkiem.
Czy sklep podnosi cenę produktu przy ratach 0%?
Sklep może finansować promocję z własnej marży lub rozliczać jej koszt z bankiem. Nie oznacza to automatycznie, że cena produktu została sztucznie podniesiona. Konsument powinien jednak porównać ofertę z ceną dostępną przy płatności gotówką, przelewem lub kartą oraz z cenami w innych sklepach.
Promocja tylko dla płatności jednorazowej
Najniższa cena może być dostępna wyłącznie przy określonej metodzie płatności. Jeśli przy ratach produkt kosztuje 3199 zł, a przy przelewie 2899 zł, ekonomiczny koszt wyboru finansowania wynosi 300 zł, nawet gdy RRSO pozostaje na poziomie 0%.
Nie jest to prowizja kredytowa, ale nadal jest to realna różnica w wydatku.
| Wariant zakupu | Cena produktu | Koszt kredytu | Dodatki | Łączny wydatek |
|---|---|---|---|---|
| Płatność jednorazowa | 2899 zł | 0 zł | 0 zł | 2899 zł |
| Raty 0% | 3199 zł | 0 zł | 0 zł | 3199 zł |
| Raty 0% z ubezpieczeniem | 3199 zł | 0 zł | 240 zł | 3439 zł |
| Raty 0% bez różnicy ceny | 2899 zł | 0 zł | 0 zł | 2899 zł |
Tabela pokazuje, dlaczego nie wystarczy sprawdzić samego RRSO. Najważniejszy jest pełny koszt decyzji zakupowej.
Utrata rabatu może być kosztem
Jeżeli sklep oferuje 200 zł rabatu przy płatności od razu, a nie udostępnia go przy ratach, klient rezygnuje z oszczędności. W praktyce płaci więcej za możliwość rozłożenia zakupu, mimo że bank nie pobiera odsetek.
Przy porównaniu ofert zapisz:
- Najniższą cenę tego samego modelu.
- Cenę przy płatności jednorazowej.
- Cenę przy finansowaniu.
- Koszt obowiązkowych dodatków.
- Sumę wszystkich rat.
- Koszt dostawy.
Dopiero ostatnia pozycja daje rzetelną odpowiedź, czy raty są korzystne.
Jak sprawdzić raty 0% krok po kroku?
Nie trzeba analizować całej umowy jak prawnik. Wystarczy odszukać kilka liczb i sprawdzić, czy są ze sobą zgodne.
Krok 1: ustal właściwą cenę produktu
Zapisz dokładne oznaczenie modelu. Jedna dodatkowa litera w nazwie telewizora, telefonu czy pralki może oznaczać inną wersję.
Porównuj identyczne produkty, uwzględniając dostawę, montaż i odbiór starego urządzenia. Nie opieraj się wyłącznie na przekreślonej cenie widocznej w sklepie.
Krok 2: poproś o formularz informacyjny
Przed zawarciem umowy o kredyt konsumencki klient powinien otrzymać informacje pozwalające ocenić jej warunki. W formularzu znajdziesz m.in.:
- Kwotę kredytu.
- Okres obowiązywania umowy.
- Oprocentowanie.
- RRSO.
- Całkowity koszt kredytu.
- Całkowitą kwotę do zapłaty.
- Liczbę i wysokość rat.
- Informację o wymaganych usługach dodatkowych.
Nie podpisuj dokumentów tylko na ekranie terminala, jeśli nie możesz spokojnie przeczytać ich treści. Poproś o wersję papierową lub elektroniczną.
Krok 3: pomnóż ratę przez ich liczbę
Przy równych ratach zastosuj wzór:
Wysokość raty × liczba rat = suma spłat
Przykład:
149,95 zł × 20 rat = 2999 zł
Jeżeli cena finansowanego produktu również wynosi 2999 zł i nie ma innych obowiązkowych kosztów, obliczenie się zgadza.
Przy ostatniej racie wyrównującej suma może różnić się o kilka groszy z powodu zaokrągleń. Powinna być jednak jasno wskazana w harmonogramie.
Krok 4: sprawdź wszystkie zgody i dodatki
Zwróć uwagę na zaznaczone pola dotyczące:
- Ubezpieczenia.
- Karty płatniczej lub kredytowej.
- Pakietu serwisowego.
- Przedłużonej ochrony.
- Płatnych powiadomień.
- Marketingu i udostępniania danych.
- Elektronicznego albo papierowego sposobu komunikacji.
Zgoda marketingowa nie powinna być przedstawiana jako obowiązkowa, jeżeli nie jest niezbędna do zawarcia umowy.
Krok 5: sprawdź koszt spóźnienia
Bezpłatny kredyt nie oznacza, że można bez konsekwencji przekraczać terminy. Umowa może przewidywać odsetki za opóźnienie, monity oraz działania windykacyjne.
Najbezpieczniej ustawić automatyczną spłatę kilka dni przed terminem. Trzeba przy tym sprawdzić, czy na rachunku będą dostępne środki.
Krok 6: zabierz dokumenty do domu
Presja czasu jest złym doradcą. Promocja na sprzęt nie powinna zmuszać do podpisywania niezrozumiałej umowy.
Jeżeli dokumenty różnią się od ustnych zapewnień sprzedawcy, znaczenie ma treść umowy. Poproś o wyjaśnienie rozbieżności przed jej zawarciem.
Czy raty 0% się opłacają?
Raty mogą mieć sens, gdy zakup jest potrzebny, cena nie została podniesiona, finansowanie faktycznie kosztuje 0 zł, a miesięczna płatność mieści się w budżecie z odpowiednim zapasem. Zachowanie oszczędności na nieprzewidziane wydatki bywa rozsądniejsze niż wydanie całej gotówki.
Nie warto jednak traktować dostępnego limitu jako dodatkowych pieniędzy. Rata jest przyszłym obowiązkiem, który zmniejsza dochód możliwy do wykorzystania w kolejnych miesiącach.
Kiedy raty 0% mogą być rozsądne?
- Sprzęt jest potrzebny teraz, a nie kupowany pod wpływem promocji.
- Cena jest konkurencyjna również poza systemem ratalnym.
- RRSO i całkowity koszt kredytu wynoszą 0.
- Nie ma obowiązkowych płatnych dodatków.
- Po zapłacie wszystkich stałych wydatków zostaje bezpieczna rezerwa.
- Łączna suma rat nie utrudni budowania poduszki finansowej.
- Termin spłaty jest możliwy do kontrolowania.
Kiedy lepiej zrezygnować?
- Kupujesz droższy model tylko dlatego, że rata wygląda nisko.
- Sprzedawca uzależnia kredyt od niejasnego ubezpieczenia.
- Cena przy ratach jest wyższa niż przy zwykłej płatności.
- Masz już kilka zobowiązań ratalnych.
- Dochód jest nieregularny, a nie posiadasz rezerwy.
- Nie rozumiesz dokumentów lub nie możesz ich spokojnie przeczytać.
- Oferta wymaga dodatkowego produktu, którego nie potrzebujesz.
Rata 150 zł może wydawać się mała. Pięć podobnych zakupów oznacza już 750 zł comiesięcznych zobowiązań. Problemem często nie jest pojedynczy kredyt, lecz suma wielu drobnych płatności.
Najczęstsze błędy przy ratach bez odsetek
Pierwszy błąd to utożsamianie oprocentowania 0% z całkowitym brakiem kosztów. Drugi polega na ocenianiu zakupu tylko po wysokości miesięcznej raty.
Najczęściej spotykane pułapki decyzyjne to:
- Brak porównania ceny produktu.
- Nieuwzględnienie utraconego rabatu.
- Automatyczna zgoda na ubezpieczenie.
- Nieświadome otwarcie dodatkowej karty.
- Pomijanie kosztu dostawy lub montażu.
- Kupowanie droższego sprzętu ze względu na niską ratę.
- Brak kontroli łącznej liczby aktywnych zobowiązań.
- Podpisanie dokumentów bez zachowania kopii.
- Spłacanie rat ręcznie w ostatnim dniu.
- Założenie, że wcześniejsza spłata automatycznie zamknie kartę lub rachunek.
Checklista przed podpisaniem umowy
Zaznacz każde pole:
- Porównałem cenę identycznego modelu w innych sklepach.
- Znam cenę przy płatności jednorazowej.
- RRSO wynosi 0%.
- Całkowity koszt kredytu wynosi 0 zł.
- Suma rat odpowiada cenie produktu.
- Ubezpieczenie nie zostało dodane bez mojej świadomej zgody.
- Wiem, czy powstaje karta, rachunek albo limit.
- Znam konsekwencje opóźnienia.
- Otrzymałem formularz informacyjny i umowę.
- Rata mieści się w budżecie także po nieprzewidzianym wydatku.
Jeżeli choć jedna odpowiedź brzmi „nie wiem”, wróć do dokumentów. Wyjaśnienie warunków przed podpisaniem jest znacznie prostsze niż późniejsze składanie reklamacji.
FAQ
Czy raty 0% naprawdę mogą być darmowe?
Tak. Jeżeli RRSO i całkowity koszt kredytu wynoszą 0, nie ma obowiązkowych dodatków, a suma rat odpowiada cenie produktu, finansowanie może być rzeczywiście bezpłatne.
Czy ubezpieczenie przy ratach jest obowiązkowe?
Nie zawsze. Zależy to od konkretnej oferty. Sprzedawca lub bank powinien jasno wskazać, czy polisa jest wymagana i jaki ma wpływ na warunki kredytu.
Co jest ważniejsze: oprocentowanie czy RRSO?
Do porównania całkowitego kosztu bardziej przydatne jest RRSO. Trzeba jednak dodatkowo sprawdzić całkowitą kwotę do zapłaty oraz usługi, które nie są częścią kosztu kredytu.
Czy sklep może mieć inną cenę przy ratach?
Warunki promocji mogą zależeć od sposobu płatności. Dlatego należy porównać cenę przy ratach z ceną gotówkową i ofertami innych sprzedawców.
Czy wcześniejsza spłata rat 0% ma sens?
Może uprościć domowy budżet i zamknąć zobowiązanie, chociaż przy kredycie faktycznie bez kosztów zwykle nie przynosi oszczędności na odsetkach. Sprawdź procedurę banku.
Co się stanie, gdy spóźnię się z ratą 0%?
Bank może naliczyć odsetki za opóźnienie i podjąć działania przypominające lub windykacyjne zgodnie z umową i przepisami. Darmowe finansowanie nie oznacza darmowego opóźnienia.
Czy zakupy na raty wpływają na zdolność kredytową?
Aktywne zobowiązanie może być uwzględniane przy ocenie zdolności kredytowej. Znaczenie zależy od dochodów, innych długów i zasad stosowanych przez instytucję finansową.
Czy można odstąpić od umowy kredytu ratalnego?
W przypadku kredytu konsumenckiego co do zasady istnieje ustawowe prawo odstąpienia w ciągu 14 dni. Trzeba odróżnić odstąpienie od kredytu od zwrotu samego towaru i postępować zgodnie z dokumentami otrzymanymi od kredytodawcy.
Hasło raty 0 procent ukryte koszty nie powinno prowadzić do wniosku, że każda promocja jest nieuczciwa. Raty mogą rzeczywiście kosztować 0 zł, ale trzeba potwierdzić to w liczbach: cenie produktu, RRSO, całkowitym koszcie kredytu, sumie rat i cenie dodatków. Najwięcej może kosztować nie sam kredyt, lecz droższy produkt, utracony rabat albo usługa, której klient nie potrzebował.
Źródła
- Ustawa z 12 maja 2011 r. o kredycie konsumenckim.
- Urząd Ochrony Konkurencji i Konsumentów, materiały edukacyjne dotyczące kredytu konsumenckiego, RRSO i praw konsumenta.
- Rzecznik Finansowy, materiały dotyczące kosztów kredytów, reklamacji i wcześniejszej spłaty zobowiązań.
- Komisja Nadzoru Finansowego, materiały edukacyjne dla klientów rynku finansowego.
- Europejski Urząd Nadzoru Bankowego, informacje dla konsumentów dotyczące kredytów i usług finansowych.